


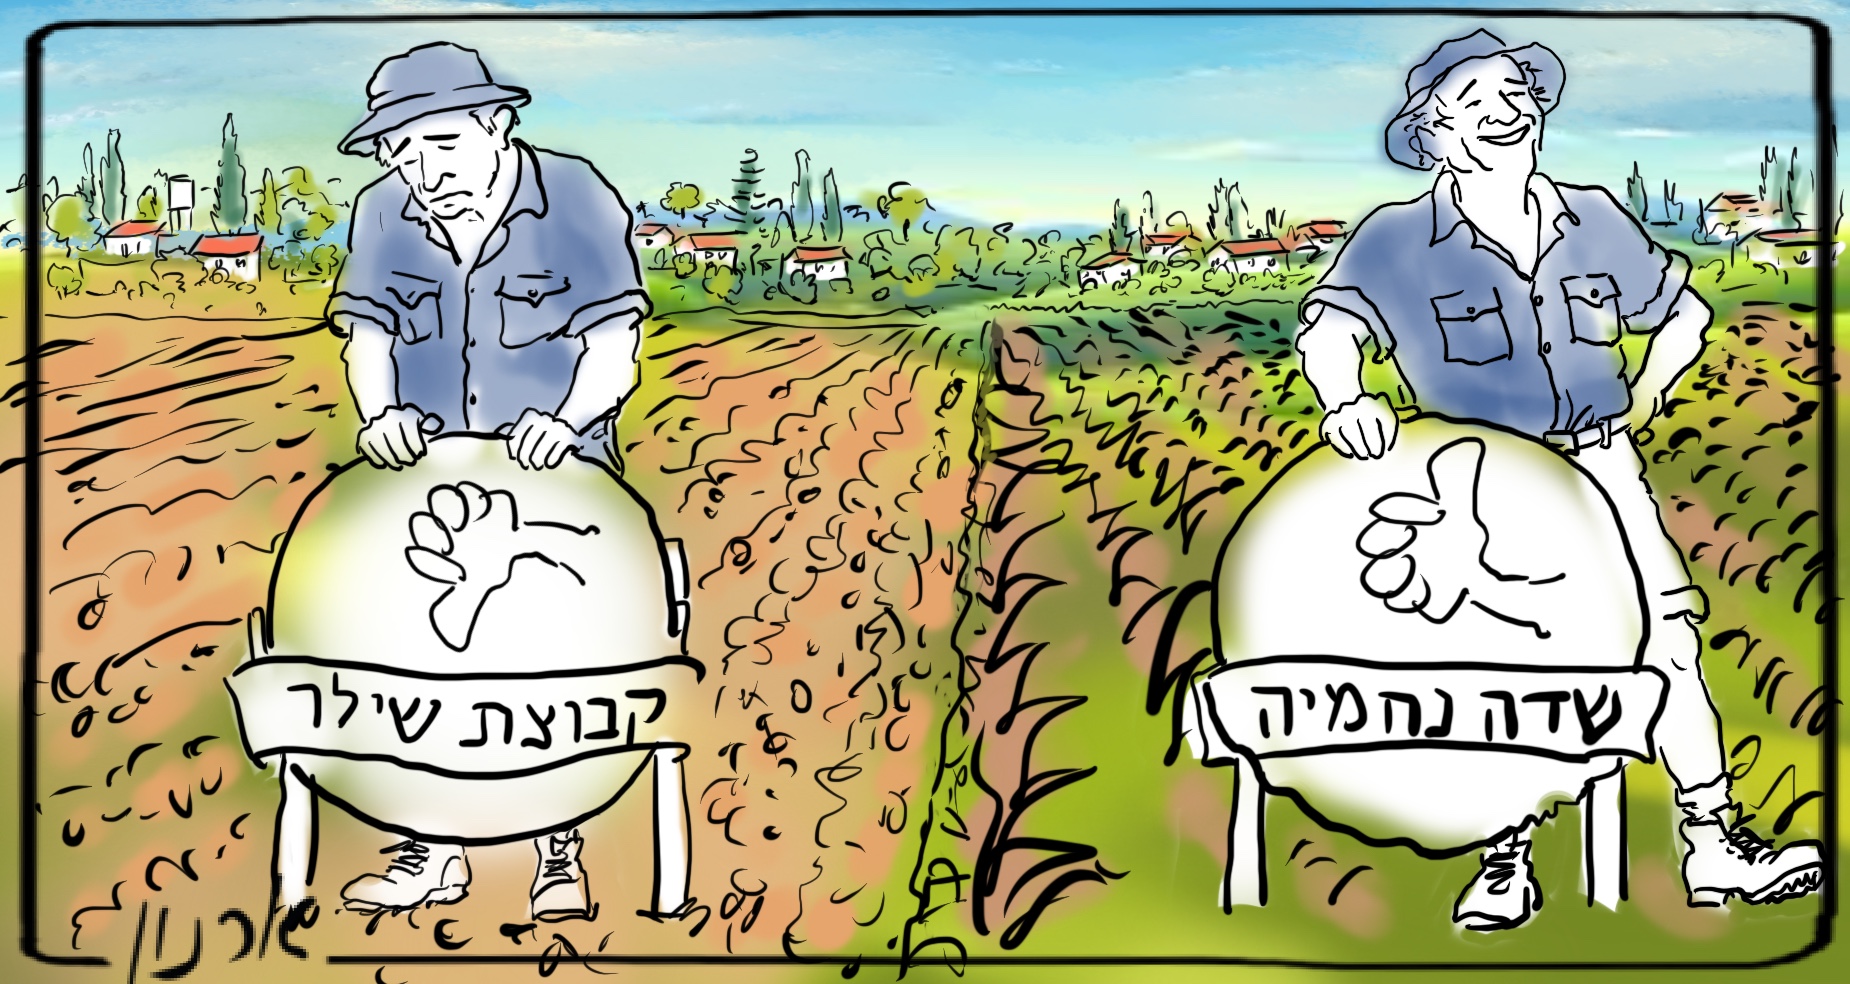
מבוכה משפטית: מדוע שדה נחמיה לא עזר לקבוצת שילר
ועדת הערר החליטה כי קבוצת שילר תשלם היטל השבחה משום שטרם הושלם בקיבוץ תהליך השיוך
 יעקב דרומי
אם חשבתם שהלכת "שדה נחמיה" בבית המשפט העליון הסירה את "איום" היטל ההשבחה מהקיבוצים המשייכים, תחשבו פעם נוספת. ועדת ערר מחוזית לפיצויים והיטל השבחה – מחוז מרכז, חייבה את קיבוץ קבוצת שילר לשלם כשלושה מיליוני שקלים היטל השבחה בעד שני מגרשים המיועדים לשיוך.
היטל השבחה וצדק חברתי
היטל השבחה הוא סוג של מס. זהו תשלום חובה שמטילה הוועדה המקומית לתכנון ובנייה, מכוח סמכותה לפי "חוק התכנון והבנייה". החייב בתשלום היטל ההשבחה הוא בעל הזכויות במקרקעין או חוכר לדורות.
החיוב מוטל על "השבחה תכנונית" (שאינה השבחה בהשקעות או תשתיות שמבצע המחזיק בנכס), והוא מותנה בקיומם של שני תנאים מצטברים: הראשון, "פעולה תכנונית" – הוועדה לתכנון ובנייה אישרה "תוכנית משביחה": מהלך תכנוני מסוים, כדוגמת אישור תכנית, מתן הקלה או שימוש חורג; והשני – עליית שווי המקרקעין, כתוצאה מהפעולה התכנונית.
ביסוד החיוב בהיטל השבחה מונח רעיון של צדק חברתי. מי שהתעשר עקב פעולות התכנון והפיתוח של הרשות הציבורית ראוי שישתף את הציבור בהתעשרותו
החייב בתשלום ההיטל, לפי הדין, הוא מי שהיה הבעלים או החוכר בעת אישור התוכנית המשביחה.
ביסוד החיוב בהיטל השבחה מונח רעיון של צדק חברתי. מי שהתעשר עקב פעולות התכנון והפיתוח של הרשות הציבורית ראוי שישתף את הציבור בהתעשרותו, שכן בעל המקרקעין הפיק הנאה ממשית מכך שעקב פעולותיה של הרשות הציבורית שהשקיעה בתכנון ובפיתוח – נוצרה עלייה בערך המקרקעין. תנאי הכרחי להטלת היטל השבחה הוא אפוא "התעשרות" של החייב.
לכללים אלה יש חריג, שנקבע בסעיף 21 "לתוספת השלישית" לחוק התכנון והבנייה, המעביר את החבות בהיטל למסלול של "חלף היטל השבחה". חריג זה חלק רק בקרקעות של רמ"י שהוחכרו לשימוש חקלאי, שונו לייעוד אחר, ומי שחכר אותם לדורות, (הקיבוץ למשל) לא יוכל לנצל את הקרקע לייעוד החדש אלא אם יתוקן חוזה החכירה או ייחתם חוזה חדש.
מהו מועד התשלום של היטל השבחה?
שווי "ההשבחה" (עליית הערך) נקבע כאשר מתרחשת ההשבחה, במועד שנקבע לגבי תחולתה של "התוכנית המשביחה" ("המועד הקובע"), אך מועד התשלום נדחה למועד מימוש הזכויות: קבלת היתר בנייה או היתר לשימוש (שלא ניתן היה לקבל אותו אלמלא הפעולה התכנונית המשביחה); התחלת השימוש במקרקעין בפועל כפי שהותר לראשונה עקב התכנית; או העברת הזכויות במקרקעין (למשל, מכירה), לרבות העברת בעלות או חכירה לדורות, בכפוף לחריגים הקבועים בדין.
מה קרה בשילר?
קבוצת שילר היא "קיבוץ מתחדש". חברי הקיבוץ בונים את יחידות הדיור למגורים בקיבוץ על חשבונם. באסיפת הקיבוץ מיום 28.8.2018 קיבל הקיבוץ החלטה על שיוך זכויות לחבריו.
הקיבוץ ביקש מהוועדה המקומית לקבל "שומות טרם מימוש". הוועדה קבעה כי נוצרה השבחה, בעקבות אישור "התוכנית המשביחה" בנובמבר 2022, ששינתה את ייעוד המקרקעין מחקלאות למגורים.
הקיבוץ הסביר כי הבקשה לשומות טרום מימוש הוגשה לקראת קידום הליכי רישוי במקרקעין, כאשר בכוונתו לחתום על הבקשות להיתרים. הקיבוץ לא חלק על גובה השומות, אלא על עצם החבות שלו לשלם שומות אלה.
על ציר הזמן, מתארת הוועדה, שמדובר ב"קיבוץ משייך בתקופת הסדר הביניים, טרם השלמת ביצוע שיוך זכויות קנייני של מגרשי המגורים לחברי קיבוץ חדשים", הקיבוץ קיבל החלטה על שיוך זכויות לחבריו, אך במועד הקובע בה אושרה התוכנית המשביחה, טרם הושלם השיוך הקנייני, טרם נחתמו חוזי חכירה פרטניים עם חברים, וטרם נגרעו מגרשי המגורים ממשבצת הקיבוץ.
השאלה, לפי הוועדה: היש על הקיבוץ, בנקודת הזמן הזו, חבות בתשלום היטל השבחה.
ההצטרפות אל מתווה השיוך בקיבוצים, תיארה הוועדה, היא וולונטרית ותלויה בהחלטת הקיבוץ. בחלופת השיוך הפרטני "כל חבר חותם ישירות מול רמ"י על חוזה חכירה לדורות ביחס למגרש הספציפי שלו, והקשר החוזי הוא בין רמ"י לבין חבר הקיבוץ". תנאי להצטרפות להסדר שיוך זכויות פרטני: הגשת בקשה מלאה לשיוך זכויות וביצוע תשלומים לרמ"י. כאשר מגיע הליך השיוך לידי סיום – הקרקע ששונה ייעודה למגורים, נגרעת מחוזה המשבצת של הקיבוץ, ללא תמורה לקיבוץ ורמ"י מעבירה את הזכויות בה לחברי הקיבוץ, בכפוף לתשלומי היוון בהתאם לשווי הקרקע לפי תוכנית המתאר החדשה.
קבוצת שילר ביקשה להסתמך על פסק הדין של בית המשפט העליון בעניין שדה נחמיה הקובע כי פעולת השיוך הקנייני לא היוותה אירוע של מימוש זכויות, שבעקבותיו יש לשלם היטל השבחה, וביקש לפטור אותו מהחבות לשלם היטל
כחלק מהמתווה קיים "הסדר הביניים", הקובע כי רמ"י תחתום על בקשה להיתר בנייה להקמת בית מגורים בחלקת המגורים בקיבוץ עבור חבר חדש, שיופנה לרמ"י על ידי הקיבוץ עד ליום 31.12.2028 ("המועד הקובע בהסדר הביניים"), ויתקיימו, בין השאר, שלושה תנאים עיקריים:
א. הקיבוץ יגיש בקשה מלאה להצטרפות לאחד ממסלולי הבנייה עד המועד הקובע בהסדר הביניים;
ב. החבר החדש יעמיד ערבות בנקאית בסכום של 250,000 שקלים באזור שאינו אזור עדיפות לאומית;
ג. הקיבוץ יפקיד ערבות בנקאית עד לגובה של 1 מיליון שקלים להסדרת שימושים בלתי מוסדרים במשבצת הקיבוץ, אם ישנם.
הקיבוץ אמר לוועדה כי בהתאם ל"הסדר הביניים" הוא נדרש לחתום על בקשה להיתר בנייה, כמי שמחזיק בקרקע, אך הוא "לא התעשר מכך". הוא "לא נהנה משום יתרון או תמורה כלכלית בתקופה זו". בנוסף, על הקיבוץ לציין "משפחת חברים קונקרטית, שיחידת הדיור מיועדת לה, לצורך שיוך זכויות קנייני עד לחתימתה על חוזה חכירה לדורות חדש עם רמ"י".
הקיבוץ אמר לוועדה כי בהתאם ל"הסדר הביניים" הוא נדרש לחתום על בקשה להיתר בנייה, כמי שמחזיק בקרקע, אך הוא "לא התעשר מכך". הוא "לא נהנה משום יתרון או תמורה כלכלית בתקופה זו"
קבוצת שילר ביקשה להסתמך על פסק הדין של בית המשפט העליון בעניין שדה נחמיה הקובע כי פעולת השיוך הקנייני לא היוותה אירוע של מימוש זכויות, שבעקבותיו יש לשלם היטל השבחה, וביקש לפטור אותו מהחבות לשלם היטל. בפסק הדין שם הודגש כי די בכך שהקיבוצים לא היו הגורם המתעשר על מנת להימנע מחיובם בהיטל השבחה (ראו: "העליון ביטל את חיוב הקיבוץ בהיטל השבחה בעת שיוך, פב' 2025);
ועדת הערר בראשות יושבת הראש, עו"ד מאיה אשכנזי, נאוה סירקיס (שמאית מקרקעין) ואפרת פרחי (נציגת לשכת התכנון המחוזית), קבעו כי נסיבותיו של הפסק בעניין "שדה נחמיה" שונות מעניינה של קבוצת שילר. בעניין "שדה נחמיה" הליך השיוך הקנייני הושלם, חברי הקיבוצים חתמו על חוזי חכירה ישירים מול רמ״י, הקרקע הושבה לרמ״י והמגרשים נגרעו ממשבצת הקיבוצים.
בית המשפט העליון קבע שם שהקיבוצים לא "התעשרו" מהתוכנית, שכן הנהנית הישירה מן ההשבחה הייתה רמ״י, שגבתה מן החברים דמי חכירה שנגזרו גם משווי הקרקע לאחר השינוי התכנוני. עוד נקבע כי פעולת השיוך הקנייני עצמה לא הייתה “מימוש זכויות” בידי הקיבוצים.
תהליך השיוך בשילר טרם הושלם
לעומת זאת, בקבוצת שילר, טרם הושלם השיוך הקנייני, טרם נחתמו חוזי חכירה פרטניים, הקרקע לא הושבה לרמ״י והמגרשים לא נגרעו ממשבצת הקיבוץ. משהוגשו בקשות לשומות השבחה טרום מימוש, ביוזמת הקיבוץ, אמרה הוועדה, אין משמעות לשאלה אם התקיים אירוע של מימוש זכויות במקרקעין, ולא חל האמור, לעניין זה, בפסק הדין בעניין שדה נחמיה.
הקיבוץ טען כי לאחר שהחליט על שיוך זכויות, אין הוא יכול עוד לנצל את הקרקע למגורים מכוח חוזה החכירה המקורי, אלא רק באמצעות "מנגנון חלף היטל ההשבחה", כך שלא עליו לשאת במישרין בתשלום היטל ההשבחה.
ועדת הערר דחתה את טענת הקיבוץ. היא הסבירה כי אין בהחלטות רמ"י כל הוראה שמונעת מהקיבוץ לבטל החלטתו על שיוך זכויות. במועד אישור התוכנית המשביחה היה הקיבוץ בעל זכויות החכירה במקרקעין, והוא לא הציג ראיות מספקות לכך שהחלטת השיוך הייתה בלתי הדירה (שהקיבוץ אינו יכול עוד לחזור ממנה), או שהחלטת הקיבוץ מתייחסת לאותם מגרשי מגורים לגביהם הוצאו שומות היטל השבחה או ראיות אחרות המלמדות כי ביחס למגרשים הספציפיים נוצרה הסתמכות ממשית לגבי שיוך המגרשים הללו לחברים, שמנעה מן הקיבוץ לחזור בו מהחלטת השיוך.
מורכב, כבר אמרנו?
לפי הוועדה, קבלת החלטה על שיוך זכויות כשלעצמה, לא הביאה לביטול חוזה החכירה. ממסקנת הוועדה עולה לכאורה כי אם בהליך אחר יוצגו ראיות נוספות לגבי כך שהקיבוץ אינו יכול לחזור בו עוד מהחלטות השיוך – התוצאה יכולה להיות שונה.
בעניין שדה נחמיה, אמרה הוועדה, נבחן הליך שיוך שהושלם על ידי הקיבוצים, שלפנינו. אין בעניין שדה נחמיה קביעה המונעת מקיבוץ שקיבל החלטה על שיוך זכויות, מלממש בעצמו זכויות מכוח התוכנית המשביחה, כולן או חלקן. הקיבוץ לא הוכיח פסקה הוועדה כי מתקיים התנאי של "מנגנון חלף היטל השבחה (סעיף 21 תוספת השלישית האמור), לפיו החוכר אינו זכאי לנצל את הקרקע לפי ייעודה החדש, אלא אם יתוקן חוזה החכירה המקורי או ייחתם חוזה חכירה חדש.
הוועדה דחתה את העררים כנגד שומות הוועדה המקומית, אך גם קבעה כי תשלום היטל ההשבחה מכוח שומות הוועדה המקומית יתבצע במועד מימוש הזכויות במגרשי המגורים. אם יושלם שיוך הזכויות, והקרקע תושב לרמ"י, או שזכות החכירה תועבר בהסכמתה, עשוי הקיבוץ להיות זכאי לשיפוי מרמ"י . מורכב, כבר אמרנו?
קבוצת שילר יוצגה בערר בידי עורכי הדין: אלי וילצ'יק ו-אריאל פל;
הוועדה המקומית לתכנון ולבנייה שורקות, יוצגה באמצעות עו"ד גדי טל והשמאי מר יעקב צפריר
הערת פרשנות
פסק הדין יצר "מבוכה משפטית" לעניין חבות קיבוצים משייכים בהיטל השבחה, בנקודות הזמן השונות בהן נמצאים קיבוצים בהליך השיוך.
הפסיקה בעניין שדה נחמיה קבעה כי כאשר קיבוץ מבצע שיוך דירות במתווה שבו המגרש נגרע מחוזה הקיבוץ ורמ"י מחכירה אותו ישירות לחבר – אין לראות בקיבוץ כמי שמימש את ההשבחה או התעשר ממנה, ולכן אין לחייבו בהיטל השבחה בשל עצם השיוך.
לעומת זאת, מהחלטה זו בעניין שילר, עולה כי כאשר הקיבוץ עדיין מחזיק בזכויות ויכול לנצל בעצמו את זכויות המגורים – אין תחולה אוטומטית לפטור או למסלול של חלף היטל השבחה ועלולה להיות חשיפה לחיוב בהיטל בעת מימוש הזכויות (למשל: הוצאת היתר בנייה).
בהודעת עידכון שהוציאה "מבט יועצים – ברית פיקוח" לקיבוצים היא ציינה שהחלטת ועדת הערר משמעותית "במיוחד משום שהיא מתייחסת להלכת בית המשפט העליון בעניין שדה נחמיה ומחניים, ולהסדרי השיוך הנהוגים כיום".
להערכת ברית פיקוח, החלטה זו תקשה על "פטור גורף מהיטל השבחה מכוח הלכת שדה נחמיה בלבד, במיוחד בשלב שבו הליך השיוך טרם הושלם, אך אין להסיק ממנה כי בכל מקרה שבו לא הושלם השיוך קיימת בהכרח חבות בהיטל. אין בהחלטת ועדת ערר כדי לבטל את הלכת שדה נחמיה, אולם היא מצביעה על דרך של פרשנות מצמצמת יותר לתחולתה במקרים שבהם הליך השיוך טרם הפך לסופי ובלתי חוזר".
"בהלכת שדה נחמיה ניתן משקל מרכזי לשאלת ההתעשרות הכלכלית של הקיבוץ ולאופן שבו ממומשות הזכויות. כאשר הליך השיוך מביא לגריעת המגרש מחוזה החכירה של הקיבוץ ולהתקשרות ישירה בין רמ"י לבין החבר, הקיבוץ אינו זה שמממש את הזכות המושבחת ואינו מקבל את התמורה בגינה. בנסיבות שנדונו שם נקבע כי אין לראות בקיבוץ כמי שהתעשר מן ההשבחה רק בשל עצם היותו חוכר לדורות".
"לעומת זאת, בעניין שילר קבעה ועדת הערר כי אין להחיל באופן אוטומטי את הלכת שדה נחמיה. הוועדה בחנה, בין היתר, אם הקיבוץ כבר הגיע לשלב שבו ויתר באופן סופי ובלתי חוזר על האפשרות לנצל בעצמו את זכויות המגורים. לשיטתה, כל עוד לא הוכח ויתור כאמור, עשויה להיוותר בידי הקיבוץ האפשרות לנצל את הזכויות, ובהתאם עשויה לקום חבות בהיטל השבחה בעת מימוש".