
חיוב על בניית תוספת ממ"ד? ברמ"י מצאו שהדרישה לתשלום דמי היתר הוצאה בטעות
העלאת הטענה מצד הקיבוץ הובילה לבדיקה מחודשת של החיוב ולתיקון הטעות. בתקופה שבה מיגון בתי המגורים הוא צורך חיוני, חשוב במיוחד שהוראות הפטור לממ"דים ייושמו באופן מדויק ועקבי
 יעקב דרומי
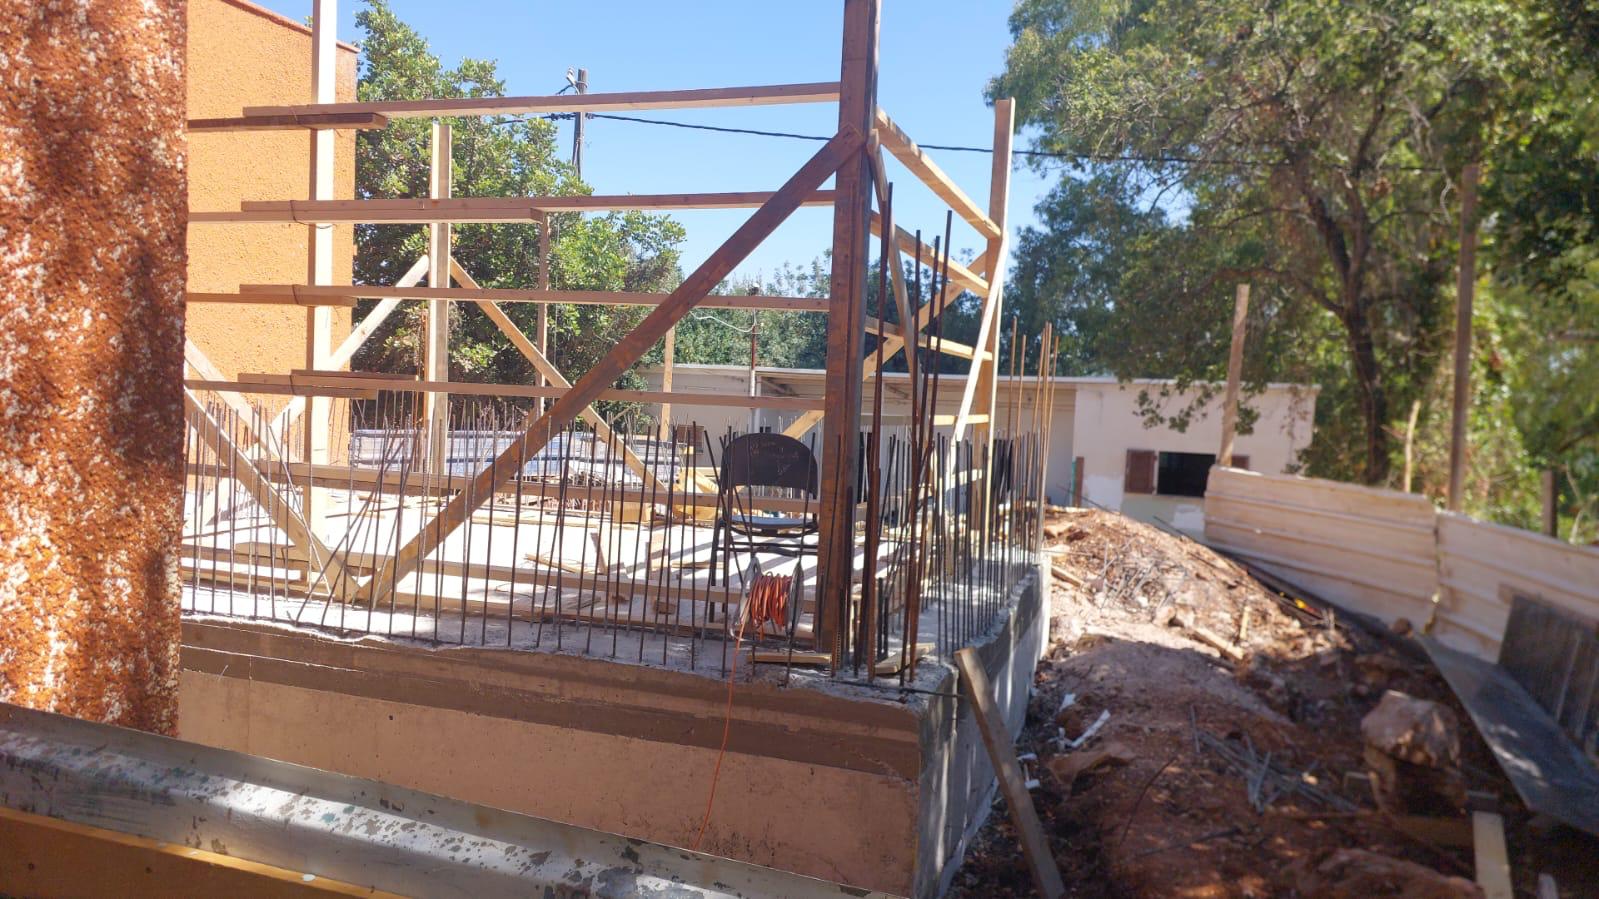
חיוב כספי שקיבלו חברים באחד מקיבוצי השפלה כתוצאה מבניית תוספת ממ"ד, הוביל לבחינה מחודשת ברשות מקרקעי ישראל (רמ"י). לאחר שהקיבוץ השיג על החיובים שנדרשו, ערכה רמ"י בדיקה נוספת, שהעלתה כי החיוב מקורו בטעות והוא לא היה צריך להידרש מלכתחילה לפי הנוהל הנוגע ברמ"י. כך העלתה תוצאת בירור שערך עבור "זמן קיבוץ", נטע מור (כנרת) רכז קרקעות ותכנון בתנועה הקיבוצית.
מתי משלמים דמי היתר
דמי היתר הם תשלום שמשלם החוכר לרשות מקרקעי ישראל – בעד "זכויות נוספות או שונות" בקרקע, עבורן "לא שולמה לרשות תמורה".
בקיבוצים המבצעים שיוך דירות "קנייני", בהתאם לפרק משנה 8.4 סימן ד' לקובץ החלטות מועצת מקרקעי ישראל (מספר ההחלטה המקורית הייתה בעבר: 979): היקף זכויות הבנייה הבסיסיות שנרכשות במסגרת שיוך הדירות הוא בדרך כלל 160 מ"ר ליחידת דיור.
כאשר חבר קיבוץ מבקש להרחיב את ביתו מעבר להיקף הבנייה הבסיסי שנרכש, הוא נדרש, ככלל, לשלם דמי היתר על זכויות הבנייה הנוספות, בהתאם להוראות החלות על עסקת השיוך.
במסגרת הסדר שיוך הדירות לפי סימן ד', רשאי קיבוץ להגדיל את כמות היחידות המוטבות של חלקת המגורים, ובתמורה להקטין את היקף זכויות הבנייה הבסיסיות מ-160 מ"ר ל-120 מ"ר ליחידת דיור. במקרה זה הקיבוץ בחר בחלופה זו, כלומר: להגדיל את כמות היחידות המוטבות בחלקת המגורים.
משמעות הדבר היא שבקיבוץ זה (בניגוד לקיבוצים שבהם היקף הבנייה הבסיסי עומד על 160 מ"ר) – תוספת בנייה "רגילה", מעבר להיקף בנייה של 120 מ"ר עשויה לחוב בתשלום דמי היתר לרמ"י.
ומה לגבי הממ"ד?
כאן נכנסת לתמונה הוראה מיוחדת בנוהלי רמ"י. "נוהל תוספת בנייה במגזר החקלאי" קובע כי תוספת ממ"ד למבנה מגורים קיים, בשטח שאינו עולה על 20 מ"ר ברוטו – פטור מתשלום דמי היתר.
הפטור חל גם במקרה של הריסת דירה קיימת (ללא ממ"ד) ובניית דירה חדשה במקומה עם ממ"ד, בהתאם לתנאים המפורטים בנוהל.
כאמור, הפטור חל גם כאשר זכויות הבנייה הבסיסיות נוצלו במלואן, ובלבד שמדובר בתוספת למבנה קיים (בכפוף לתנאי הנוהל). הפטור אינו חל בעת בניית בית חדש.
במקרה המתואר כאן, התברר כי הגם שתוספת הממ"ד, עמדה בתנאי הפטור – הוטל חיוב שלא לפי הנוהל. כעת, לאחר הבדיקה של הקיבוץ – החיובים יבוטלו.
טיפ חשוב לקיבוצים
במקרה זה, מתאר נטע מור, העלאת הטענה מצד הקיבוץ הובילה לבדיקה מחודשת של החיוב ולתיקון הטעות. רמ"י פועלת כעת מול הקיבוץ להסדרת כלל המקרים שבהם אירעה הטעות. מעבר למקרה הפרטני, הוא מדגיש: זו תזכורת חשובה לצורך בבדיקה מקצועית של דרישות התשלום המתקבלות מרמ"י.

בתקופה שבה מיגון בתי המגורים הוא צורך חיוני, חשוב במיוחד שהוראות הפטור לממ"דים ייושמו באופן מדויק ועקבי, ושחיובים שנפלו בהם טעויות יתוקנו במהירות.