
"הסיכוי לצאת ממצוקה כלכלית תלוי במשפחה, במוטיבציה שלה וביכולתה להתמודד ולהתמיד"
 איצי ברתנא•9 דק' קריאה
שרוליק קנול מהגושרים חצה את ה-80 וכבר 14 שנה מתנדב בעמותת "פעמונים", המסייעת למשפחות שנקלעו למצוקה כלכלית למצוא את הדרך החוצה. לפעמים צריך יותר מחשבון מאוזן: צריך מישהו שיאמין בך (וגם אתה בו)
שרוליק קנול מהגושרים חצה את ה-80 וכבר 14 שנה מתנדב בעמותת "פעמונים", המסייעת למשפחות שנקלעו למצוקה כלכלית למצוא את הדרך החוצה. לפעמים צריך יותר מחשבון מאוזן: צריך מישהו שיאמין בך (וגם אתה בו)
נתחיל, ברשותכם, לא באיש אלא באישיו: בהיכרות עם "פעמונים", עמותה פילנתרופית המסייעת למשפחות שנקלעו למצוקה כלכלית להיחלץ ממנה. העמותה הוקמה בשנת 2002, ועד היום סייעה לכ-80 אלף משקי בית בישראל. מנתוני העמותה עולה כי הליווי שהיא מעניקה נושא פרי של ממש: יותר מ-70% מהמשפחות שנעזרו בה הצליחו להגיע לאיזון כלכלי, או לשפר משמעותית את ההתנהלות הפיננסית שלהן לטווח הארוך.
"פעמונים" עוסקת בייעוץ פיננסי אישי. ליווי מותאם למשקי בית, במטרה לסייע להם לצאת מהתנהלות כלכלית לקויה, מהמינוס שלהן והחובות לבנקים, ולהגיע ליציבות כלכלית, כמו גם בחינוך פיננסי הכולל סדנאות, קורסים והכשרות לציבור הרחב, בהם גם צעירים וסטודנטים, והקניית הרגלי התנהלות כספית נכונים ואחראיים. הפעילות מבוססת ברובה על כ-2,600 מתנדבי שטח, הנתמכים על ידי אנשי מקצוע: כלכלנים, רואי חשבון, יועצים, ואנשים בעלי יכולת ונכונות להושיט יד. השירות, אם תהיתם, מיועד לכלל הציבור בישראל, ללא הבדל מגזר או השקפה, ובכל עת שבה מתעורר הצורך.
לעזור למשפחה להשתחרר מהחובות
ואחרי האישיו – האיש. ישראל (שרוליק) קנול מקיבוץ הגושרים, פועל במסגרת העמותה כבר 14 שנה, וידו עוד נטויה. הוא כבר עבר את גיל 80 ("רק לאחרונה", הוא מדייק), אבל מדבר על פעילותו בהתלהבות נעורים. שרוליק איש לבבי ושוחר טוב, בעל הומור דק והרבה סימפטיה.
כשיצא לגמלאות לקח על עצמו לנהל את הוספיס גליל עליון, בנוסף הוא מתנדב ב"פעמונים" ומעניק ייעוץ למשקי בית ולמשפחות באזור, בעיקר בקיבוצים, בהם מנרה, משגב-עם, מרום-גולן ותל-יצחק. גם בעמיר קיבוצי הצליח להעמיד את אחד מבתי האב על הרגליים.
שרוליק נולד בפולין, ובשנת 1957 עלה ארצה במסגרת "עליית גומולקה". הוא הגיע עם שלוש שפות באמתחתו – יידיש, פולנית ורוסית, ובארץ הוסיף להן עוד שתיים, עברית ואנגלית. במהלך השנים נגע גם בספרדית, צרפתית וערבית, אותה הוא משפר בימים אלה בבית ותיקי הגליל. "אם היינו לומדים ערבית בשנות בית הספר שלנו" הוא אומר, "מערכת היחסים שלנו עם הערבים בארץ הייתה שונה. היום אתה שומע ערבית ברחוב ומיד נדרך. אם היית מבין את השפה, לא רק שלא היית מתרגש, היית מתחבר".
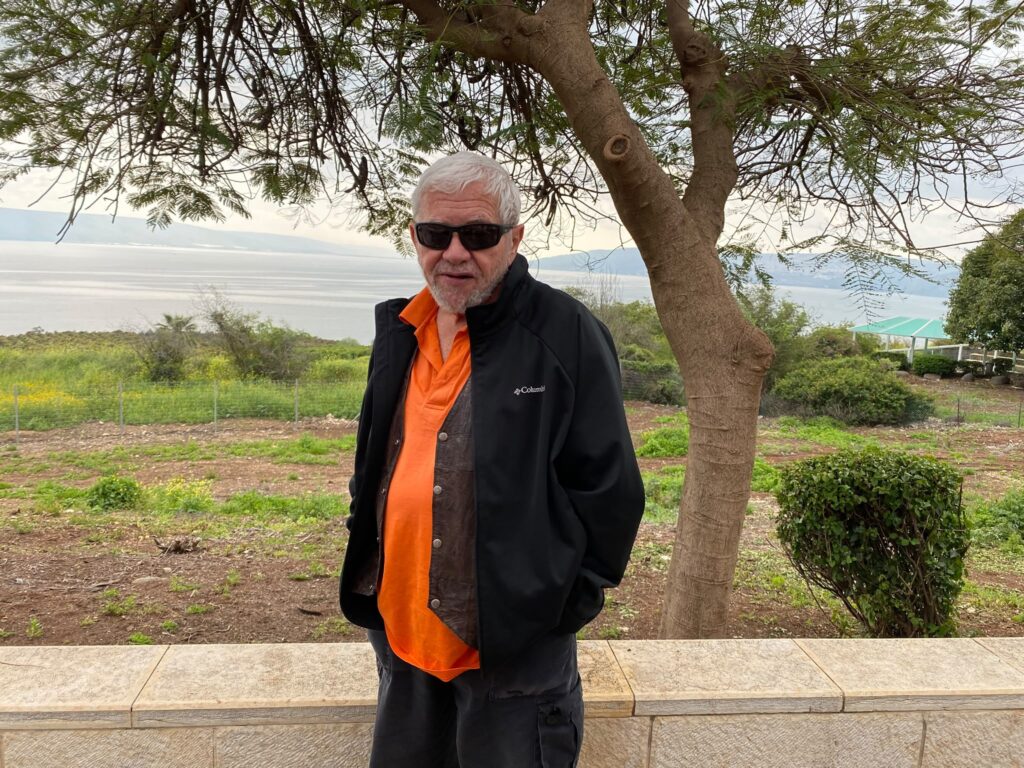
את הערבית פגש בצבא, במסגרת שירותו ביחידה ללוחמה אלקטרונית (ל"א), ועל כן הוצע לו ללמוד ערבית ומזרחנות ולחזור ולהורות אותם בבית הספר "הר וגיא". הוא כמעט השתכנע, אלא שהוא אהב גם משחק ותיאטרון, ופסיכולוגיה, והלך ללמוד אותם באוניברסיטת תל-אביב. הפסיכולוגיה פתחה לו דלת, והתיאטרון לקח אותו ל"בימת הגליל", שם שיחק במשך כשנתיים. בהמשך עסק גם בכתיבה ובימוי חגי מחזור בקיבוצו ובסביבה.
אחרי שהדריך את שכבת הנעורים בקיבוץ, כך הכיר את יעלה (יעל), שהייתה חניכה שלו ולימים – אשתו, שימש מזכיר קיבוץ ומנהל מלון, יצא לשתי שליחויות בחו"ל, ניהל את המחלקה המשפטית של "אפיליידי", את העמותה למשאבי אנוש במועצה, עמד בראש ועדת כוח אדם אזורית, ולבסוף ניהל את "הוספיס גליל עליון" ("העבודה שם הייתה שיא הקריירה שלי מבחינת המשמעות, היא האפילה על כל מה שעשיתי עד אז"). ב-2013 הגיע ל"פעמונים".
הסיכוי לצאת מהמצוקה תלוי קודם כל במשפחה, במוטיבציה שלה וביכולתה להתמודד ולהתמיד. כשמדובר בקיבוץ, יש משקל גם למוסדות הקיבוץ. בהחלט יכול להיות קיבוץ חלש שיש לו מוסדות חזקים, וגם להיפך
די מהר, בזכות היותו קיבוצניק, הוצע לו להתמקד בקיבוצים. "במסגרת עבודתי במועצה הכרתי רבים מהפונקציונרים בקיבוצי האזור, מה שפתח בפני דלתות בשעת הצורך", הוא מסביר.
יש משהו משותף למשקי בית קיבוציים שנקלעים לקשיים כלכליים ונזקקים לעזרה?
"אין משהו משותף, מלבד העובדה שכולם במצוקה כלכלית. כל משפחה היא סיפור בפני עצמו. יש קיבוצים שמיעטו לעזור לחברים שקצת נפלו (בסוג של אמירה – 'אנחנו מופרטים, נעזור רק איפה שאנחנו מחויבים'), ויש קיבוצים, כמו עמיר, שזכיתי בהם לעזרה יוצאת מהכלל ממנהל הקהילה, מהעובדת הסוציאלית ומהרווחה".
יש קשר בין מצבו הכלכלי של הקיבוץ לבין מצבם הכלכלי של חבריו?
"לא בהכרח. הסיכוי לצאת מהמצוקה תלוי קודם כל במשפחה, במוטיבציה שלה וביכולתה להתמודד ולהתמיד. כשמדובר בקיבוץ, יש משקל גם למוסדות הקיבוץ. בהחלט יכול להיות קיבוץ חלש שיש לו מוסדות חזקים, וגם להיפך".
מה קורה בקיבוץ שיש לו?
"בקיבוץ כזה, במקום פלסטר אחד שמים ארבעה. זה מקל, אבל זה לא פותר. ללא עבודה של המשפחה עצמה זה לא יכול להצליח".
אתם מגבילים את תקופת העזרה?
"משתדלים להשלים את התהליך תוך מקסימום שנה, בסיומה יש כמה אפשרויות: במקרה הטוב המשפחה מתייצבת ומפנימה התנהלות נכונה; במקרה הפחות טוב יש סיום בטרם עת, משום שהמשפחה לא שיתפה פעולה במידה מספקת.
"יש גם מקרים שידנו קצרה מלהושיע. אם מישהו נכנס לחוב של 900-800 אלף שקל, אני לא יכול להגיד לו: קח עוד שתי עבודות. זה שונה כשמדובר בעסק. במקרים כאלה האפשרות הכמעט יחידה היא להכריז על פשיטת רגל. זה מקרה קיצוני. היה לי רק אחד כזה.
הייתה לי משפחה שההכנסה המשותפת שלה נטו הייתה באזור ה-40 אלף שקל, ולכל אחד מבני הזוג היה רכב מהעבודה ועוד כל מיני הטבות – ובכל זאת הם היו במשיכות יתר בבנק
"ברוב המקרים המשפחה מתייצבת ויוצאת מה'הבור'. אבל זה לא מספיק. ליווי נחשב כמוצלח, כאשר המשפחה מפנימה את מה שלמדה ומצליחה להתמיד בכך מבלי להיכנס לבור חדש".
"אין כאן הוקוס פוקוס", הוא מוסיף, "עיקר העבודה שלנו היא מול חובות: לעזור למשפחה להשתחרר מהם. זה העומס העיקרי. כשאתה משתחרר מחובות, קל לך יותר להתמודד עם החיים".
אנשים שנעזרים נוטים לעיתים לפתח תלות שמקשה על פרידה. מה קורה כאן?
"הליווי שלנו דומה לטיפול פסיכולוגי, וגם כאן דרוש תהליך של גמילה. אבל גם את הגמילה צריך לחתוך… לכן אני מודיע מראש למסתייעים, שאנחנו מגיעים לסוף התהליך והם צריכים להתארגן לכך, בעיקר נפשית. עם זאת, אני משאיר להם את הטלפון שלי. חלקם מתקשרים".
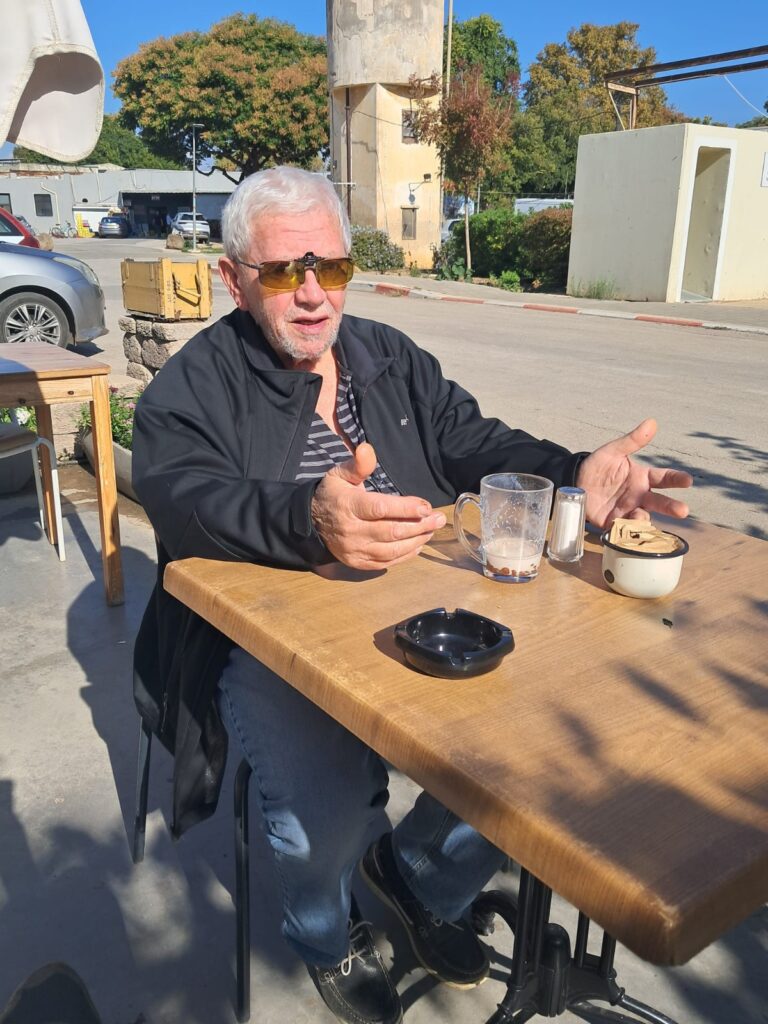
"אגב, התלות חורגת לפעמים מהמקובל" הוא משתף במקרה יוצא דופן. "הייתה לי משפחה עם שלושה ילדים בגיל הרך, שההכנסה שלה, למרות שהייתה סבירה בהחלט, לא הספיקה לכיסוי ההוצאות. האישה רצתה עוד ילד, הבעל אמר שהם לא יעמדו בהוצאה הנוספת.
"שנה וחצי אחרי שסיימנו את הליווי היא מתקשרת אליי. לבעלה מלאו 40, והיא רוצה להפתיע אותו ולקחת אותו לסוף שבוע בחו"ל. היא שואלת מה דעתי. ביקשתי שתשלח לי פירוט של מצבם הפיננסי ועלויות החופשה, ולאחר בדיקה אמרתי לה: אתם יכולים להרשות לעצמכם.
"שנתיים אחר כך היא שוב מתקשרת. הפעם היא רוצה להיכנס להיריון. מה דעתי? אמרתי לה שעד כאן. אני יועץ פיננסי, לא יועץ נישואין".
על אף נתוני ההצלחה הגבוהים שהעמותה מציגה, לא כל ליווי מסתיים בסוף טוב. "יש משפחות שיש איתן סיבוכים, לא רק פיננסיים. לעיתים מוסדות הקיבוץ מתגייסים לסייע להתיר חלק מהפלונטר. בשלב מסוים אני יוצא מהתמונה. היו לי משפחות בקיבוצים שהתיישרו, ואין לי מושג איפה הן היום".
הנוסחה, בגדול, פשוטה מאוד: תרוויח יותר ותוציא פחות…
"זה מה שיגיד לך כל כלכלן. השאלה היא איך הופכים את הנוסחה הזאת למשהו מעשי, ועל זה אנחנו עובדים".
גם בתי אב שמשתכרים יפה נקלעים לקשיים?
"כן, גם כאלה. הייתה לי משפחה שההכנסה המשותפת שלה נטו הייתה באזור ה-40 אלף שקל, ולכל אחד מבני הזוג היה רכב מהעבודה ועוד כל מיני הטבות – ובכל זאת הם היו במשיכות יתר בבנק. את אלה קל יותר להוציא מהמינוס".
אם נפלח את אלה שנקלעים לקשיים לפי קטגוריות של חילונים ודתיים, מזרחים ואשכנזים, יהודים ולא יהודים, קיבוצניקים ועירוניים – מה נמצא?
"אני עובד בעיקר עם קיבוצניקים, כך שאני לא יודע להגיד. מה שכן, הייתה לי משפחה של חוזרים בתשובה, דתיים, ואיתם היה לי קשה יותר. בין השאר, משום שהם לא עובדים בשבתות, שבהן השכר גבוה יותר, וגם משום שהם סומכים על ריבונו של עולם. ומי שסומך על ריבונו של עולם, יש לו פחות מוטיבציה לצאת מהמצוקה. הרי כבר יש מי שיוציא אותו".
יש תנאי קבלה ל"פעמונים"? יש הכשרה?
"תנאי קבלה אין, הכשרה יש. היא נמשכת כמה שבועות. לומדים קצת כלכלה, קצת פסיכולוגיה, סוגי הלוואות והתמודדות עם משכנתאות (בתקופתי למדנו אקסל. היום יש אפליקציות שמקלות על החיים). הכול ברמה די בסיסית. אחרי שמסיימים את ההכשרה, עומד לרשותך צוות מסייע של עורכי דין, מומחים למשכנתאות ומומחים לבנקאות. האנשים האלה עוזרים לי, ולפעמים גם ישירות למשפחה".
שרוליק מוסיף כי "יש ערך מוסף לכך שאני מגיע בשם 'פעמונים', לעומת מצב שבו המשפחה מגיעה לבדה".
אתם עובדים בהתנדבות, אך יש יועצים שגובים כסף עבור השירות הזה. ההנחה הרווחת היא שמי שלוקח כסף, בטח נותן שירות טוב יותר.
"אנשים נוטים באמת לחשוב, שמי שלוקח כסף הוא רציני יותר ומקצועי יותר. אבל היתרון כאן הוא אחר: אנשים שמשלמים עבור השירות נוטים לבצע ברצינות רבה יותר את המשימות שמוטלות עליהם. אגב, יש בדיחה על יועצים: אם הליווי הצליח, סימן שהעצות היו טובות. ואם זה לא הלך, האשמה מוטלת על הנעזרים, שלא ביצעו את מה שנדרשו לעשות…".
יש לך בתוכניות עוד תחנה בדרך ל-120?
"אני לא מחפש תחנות. אני מנצל את הזמן שהתפנה לי ללימודים, עוזר קצת יותר בבית (בעיקר בגינה ובטיפול בתקלות טכניות, וגם במטבח, אבל רק בשטיפת כלים), ומדי פעם נרתם לפרויקטים בקהילה. יש גם כמה מקומות בעולם, שאני עוד מקווה להגיע אליהם. אגב, 120 זה קצת יותר מדי. אני חתמתי על 95".
כמעט מיליון שקל חוב
ד' (64, יזם) וש' (50, עובדת סוציאלית) מיישוב בצפון צברו חוב עצום של כ-900 אלף שקל, בעקבות הסתבכותו של ד' במיזם שהקים לפני 24 שנה. הסיבה, הוא מסביר, הייתה ניהול כלכלי לא נכון של העסק, ומוסיף שהוא יותר יזם ויוצר מאשר איש עסקים, חוסר האיזון היה בעוכריו. העסק בשוטף היה רווחי, הוא אומר ומציין שמה שהפיל אותו היו השקעות לא נבונות. הבנקים המשיכו להעמיד לרשותו הלוואות, ד' ניסה לפתח מוצר בחו"ל, שלא צלח, וכך שקע עוד ועוד.
בתחילה נמנע מלערב את רעייתו ש', כדי לא להכביד עליה, והיא, מצידה, גם לא ביקשה לדעת. אבל בסופו של דבר הבעיה נפלה גם עליה. אחרי הכול, יש להם חשבון בנק משותף, חיים משותפים ושני ילדים משותפים. "כשהעסק נפל, נפלנו ביחד", היא אומרת.
ברוב המקרים המשפחה מתייצבת ויוצאת מה'הבור'. אבל זה לא מספיק. ליווי נחשב כמוצלח, כאשר המשפחה מפנימה את מה שלמדה ומצליחה להתמיד בכך מבלי להיכנס לבור חדש
ד' כבר כמעט הרים ידיים, בכוונה לסגור את העסק ולהכריז על פשיטת רגל. אלא שסוכנות "מעוף", שמסייעת לעסקים קטנים ובינוניים מטעם משרד הכלכלה והתעשייה, שכנעה אותו לא לוותר. הדבר היחיד שיכול להוציא אותך מהבור שנפלת לתוכו הוא העסק, אמרו לו שם. "הגענו למצב שאף בנק לא היה מוכן לדבר איתנו. לא הלוואות, לא הסדרי פריסה, לא היה לנו למי לפנות".
כאן נכנסה "פעמונים" לתמונה. שרוליק קנול, התלבט כי לא היה בטוח שהמשימה לפי כוחותיו, אבל לבסוף נענה לאתגר. למעלה משנתיים ליווה אותם. "פגשנו איש אמיץ, בעל יכולות מקצועיות במגוון רחב של תחומים. פירקנו אתו את הפצצה הזאת שלב אחרי שלב".
המשפחה יצאה מהבוץ בעזרת "תספורות", כשהנושים (כולל וויזה, ישראכרט והבנקים) הסכימו לקבל פחות ממה שהגיע להם. האלטרנטיבה הייתה מסלול של חדלות פירעון, פשיטת רגל והוצאה לפועל, שבו היו הנושים מקבלים פחות. באמצעות "פעמונים" ניתנה למשפחה הלוואה ללא ריבית, אבל רק לאחר שהוכחה רצינות.
שרוליק לא ריחם "וחתך בבשר החי": המשפחה עברה לבית קטן יותר ביישוב והעמידה את הבית שלהם להשכרה; ש' לקחה עבודות נוספות וגם הילדים נרתמו למאמץ, כדי שאפשר יהיה לעמוד בתשלומי ההלוואות והריביות. "זה היה שיעור ענק לחיים. שיעור יקר מאוד, אבל למדנו אותו", ד' אומר. לפני חמש שנים חזר העסק לעמוד על רגליו.